Una donación de proindiviso auténtica no funciona igual que una compraventa. En el régimen común, el retracto de comuneros previsto para ventas no se activa por el simple hecho de regalar una cuota. Sin embargo, deben examinarse la realidad del negocio, los derechos existentes y las normas especiales, especialmente cuando hay una finca rústica arrendada.
Antes de transmitir, conviene comprobar qué derecho tienes, quién lo recibirá y qué consecuencias fiscales asumiréis ambas partes. Regalar una participación no equivale a renunciar a una sucesión ni garantiza que desaparezcan todas tus obligaciones.
Table of Contents
Donación de proindiviso: qué significa regalar tu cuota
La donación de proindiviso de una cuota transmite gratuitamente un porcentaje ideal sobre un inmueble. No atribuye una habitación ni divide físicamente la finca. Quien recibe pasa a compartir derechos y obligaciones con los demás titulares dentro del alcance del derecho adquirido. Si se transmite solamente la nuda propiedad, el usufructo existente mantiene sus efectos.
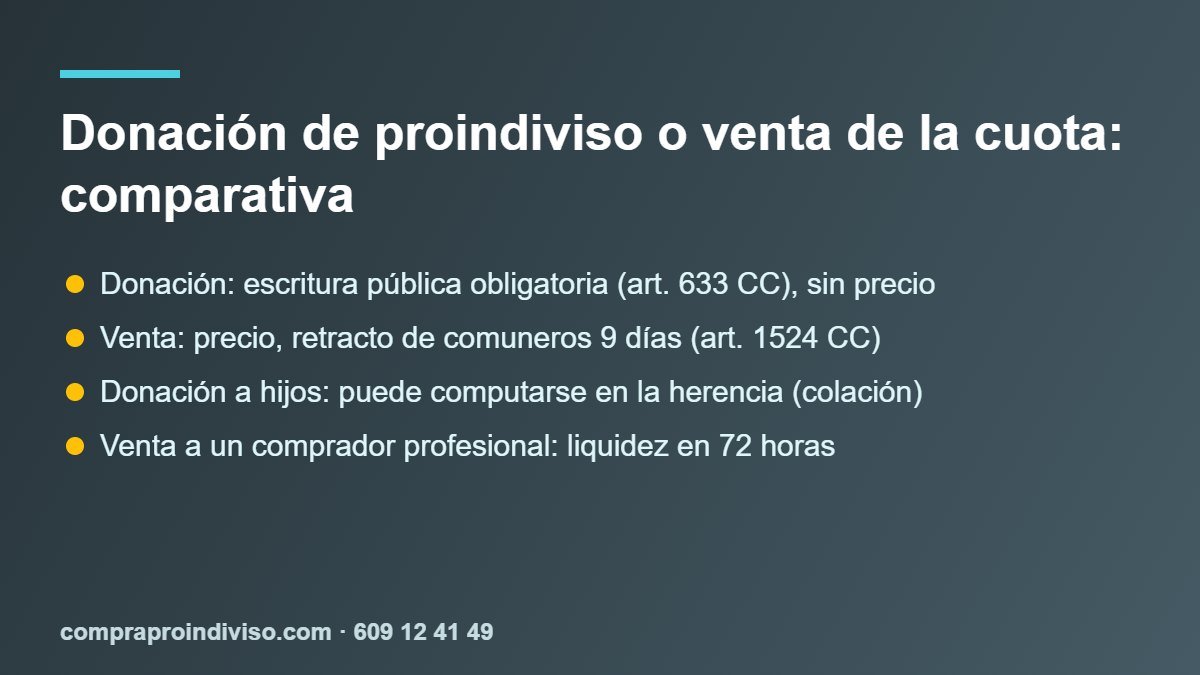
Para una donación inmobiliaria, el artículo 633 del Código Civil exige escritura pública con identificación de los bienes y expresión individual de las cargas que deba satisfacer el receptor. La aceptación también debe cumplir los requisitos legales. Un mensaje familiar o un documento privado no sustituye esa formalización.
Una donación exige capacidad y legitimación del transmitente. Hay que revisar si la cuota es privativa o ganancial, si existen limitaciones y si el acto afecta a derechos de terceros. La mera mención de una participación en una futura sucesión no acredita ser dueño de un porcentaje determinado de la vivienda. Primero debe identificarse el objeto que realmente puede transmitirse.
Tanteo y retracto cumplen funciones distintas
En una donación resulta frecuente preguntar si otros titulares pueden quedarse con la parte entregada. Para responder hay que distinguir el tanteo, que permite adquirir antes de la transmisión en las condiciones previstas, del retracto, que opera después y posibilita subrogarse en una adquisición cuando concurren sus requisitos.
El Código Civil contempla el retracto de comuneros para la venta a un extraño de una participación en la cosa común. Una donación real no es una venta porque falta el precio. Por tanto, no procede trasladar automáticamente ese régimen a cualquier transmisión gratuita entre familiares o a favor de un tercero.
La palabra donación en la escritura tampoco resuelve toda controversia. Si existe una contraprestación oculta, una operación vinculada o una causa distinta de la declarada, habrá que analizar los hechos. Un abogado independiente puede estudiar si el negocio es genuino, qué acciones podrían plantearse y qué pruebas resultan necesarias. Evita firmar una estructura cuya finalidad o contenido no comprendes.
Qué cambia cuando realmente se vende la cuota
Si detrás de la supuesta donación hay una compraventa, puede entrar en juego el retracto de los artículos 1522 y 1524. El plazo de nueve días se cuenta desde la inscripción en el Registro y, en su defecto, desde el conocimiento de la venta. No existe una regla general de aviso previo de treinta días aplicable a toda copropiedad.
Una donación simulada para ocultar un precio puede generar litigios civiles y consecuencias tributarias. Además de discutir la adquisición preferente, podrían surgir problemas relacionados con la validez del negocio y la regularización de impuestos. Diseñar un documento para aparentar gratuidad no convierte en gratuito lo que económicamente no lo es.
Antes de una donación, documenta con claridad la voluntad de regalar y el alcance de cualquier carga impuesta al beneficiario. Si esa carga incluye obligaciones económicas, asunción de deuda u otras prestaciones, el análisis puede ser más complejo. La calificación civil y fiscal debe responder al contenido real, no a una etiqueta escogida para obtener un resultado determinado.
Viviendas arrendadas y límites de la regla general
La donación de proindiviso de una vivienda arrendada debe examinarse junto con el contrato de alquiler y la legislación aplicable. La Ley de Arrendamientos Urbanos regula derechos de adquisición preferente en relación con la venta. No conviene afirmar que todas las transmisiones gratuitas activan por sí mismas el tanteo o el retracto del inquilino.
Pero una donación tampoco permite desconocer el arrendamiento. La continuidad del contrato y la posición del nuevo titular deben revisarse conforme al supuesto. El adquirente recibe un derecho que puede estar condicionado por una relación arrendaticia vigente. La existencia de un alquiler afecta al uso disponible y a los deberes de quienes intervienen.
Antes de otorgar la donación, facilita a la notaría el contrato y sus modificaciones. Comprueba si hay pactos inscritos, derechos convencionales, protección pública u otra normativa especial. Una guía general no sustituye esa revisión. Si se transmite solo una participación, también hay que precisar cómo se relacionará el nuevo comunero con la gestión del alquiler y con los acuerdos anteriores.
Fincas rústicas arrendadas: revisa la normativa concreta
La donación de proindiviso de una finca rústica requiere especial atención. La Ley 49/2003 de Arrendamientos Rústicos contiene en su artículo 22 un régimen de adquisición preferente que puede alcanzar determinados negocios gratuitos. Su aplicación depende, entre otras circunstancias, del contrato, de la condición del arrendatario y de las excepciones legales.
En una donación no deben copiarse plazos ni números de artículos procedentes de normas derogadas. La fecha del contrato y el régimen transitorio pueden resultar decisivos. La ley vigente contempla exclusiones relacionadas con determinadas transmisiones a familiares y otros supuestos, pero no autoriza a concluir que cualquier regalo a un pariente queda automáticamente fuera.
Si proyectas una donación rural, reúne contrato, prórrogas, datos del arrendatario, identificación registral y relación con el beneficiario. Consulta el texto aplicable antes de fijar comunicaciones o firmar. También pueden influir normas agrarias y autonómicas. La existencia de un cultivo o de una persona que trabaja la tierra no permite resolver por sí sola la calificación jurídica de su relación.
El beneficiario puede tener que liquidar impuestos
Una donación inmobiliaria suele situar al receptor ante el Impuesto sobre Sucesiones y Donaciones. La administración competente, los beneficios fiscales y la documentación necesaria dependen de las reglas aplicables. El parentesco importa, pero no es el único elemento: residencia, localización y requisitos formales también pueden intervenir.
Antes de una donación, calcula el coste utilizando la normativa vigente en la fecha del acto. Una bonificación anunciada en internet puede exigir escritura pública, acreditación del origen de fondos u otras condiciones según el supuesto. Tampoco deben confundirse los beneficios previstos para dinero con los relativos a inmuebles.
La base fiscal de una donación no se determina siempre por el valor que las partes quieran indicar. Cuando proceda, el valor de referencia del Catastro tiene efectos en este impuesto, sin confundirse con el valor catastral. Si existe una participación, usufructo o carga, solicita un cálculo específico. Declarar un importe simbólico no garantiza una liquidación mínima ni evita comprobaciones posteriores.
Quien regala también debe revisar su fiscalidad
La donación de proindiviso puede originar una ganancia patrimonial para el transmitente en el IRPF. Regalar un inmueble no significa que la operación carezca de efecto en su renta. Para calcularlo se examinan valores de adquisición y transmisión conforme a las reglas fiscales, con sus gastos y circunstancias particulares.
Si la donación produce una pérdida por una transmisión lucrativa entre vivos, no debe presumirse que esa pérdida puede deducirse como si procediera de una venta ordinaria. También existen supuestos específicos de exención que necesitan comprobar sus requisitos. La edad, el carácter de vivienda habitual y otras circunstancias pueden ser relevantes, sin permitir conclusiones automáticas.
En una donación de terrenos urbanos debe analizarse además la plusvalía municipal. La condición de sujeto pasivo y las reglas de cálculo difieren respecto de una compraventa. Puede haber supuestos de inexistencia de incremento y mecanismos de determinación de la base. Solicita información al ayuntamiento correspondiente y coordina las liquidaciones para conocer el coste conjunto antes de otorgar la escritura.
Hipoteca, préstamos y obligaciones que permanecen
Una donación de cuota hipotecada exige separar la titularidad del inmueble de la deuda personal. Aunque el beneficiario reciba la participación, el banco puede seguir reclamando a quien firmó el préstamo si no ha consentido su sustitución o liberación. El acuerdo entre familiares no vincula por sí solo a la entidad.
Si la donación incorpora asunción de deuda, pueden aparecer consecuencias civiles y tributarias adicionales. No conviene describirla como una transmisión gratuita sin revisar qué prestaciones existen realmente. Deben identificarse el saldo actual, los titulares del préstamo y las condiciones que admitiría el acreedor.
La donación de proindiviso tampoco borra deudas comunitarias, embargos ni otras cargas relacionadas con la finca. Antes de firmar, pide nota simple actualizada y certificados o recibos pertinentes. Deja por escrito qué se conoce, qué se cancela y quién asume cada obligación, sin confundir el reparto interno de pagos con la responsabilidad legal frente a terceros. Una revisión conjunta evita transferir un problema que nadie había presupuestado.
Legítimas, colación y protección del donante
La donación de proindiviso a un descendiente puede influir en una sucesión posterior. Bajo derecho común deben distinguirse el cómputo para calcular legítimas, la colación cuando proceda y la posible reducción de liberalidades que perjudiquen derechos legitimarios. Son cuestiones relacionadas, pero no equivalentes.
Una donación tampoco debería dejar al transmitente sin recursos para atender sus necesidades. El Código Civil establece límites y contempla determinadas causas de revocación o reducción. Esos mecanismos no significan que quien regala pueda recuperar libremente el inmueble cuando cambie de opinión. La escritura debe responder a una decisión consciente y a una planificación realista.
Antes de una donación, valora si reservar un usufructo encaja con tu objetivo, cómo se atenderán los gastos y qué ocurriría si el receptor falleciera o tuviera deudas. También conviene comprobar la ley civil aplicable: existen derechos territoriales y situaciones internacionales que modifican las reglas. La ubicación del inmueble no determina por sí sola todas las normas sucesorias de la familia.
Trámites de una donación de proindiviso
Prepara la donación identificando primero a las partes, el título del transmitente y el porcentaje exacto. Aporta escritura de adquisición, información registral y referencia catastral. Si existen derechos de uso o alquileres, incorpora los documentos. Informa también de cargas y de las condiciones que quieras establecer.
Solicita un borrador de donación que permita entender quién recibe qué, cómo acepta y qué obligaciones se imponen. Consulta con la notaría los documentos adicionales según capacidad, representación o régimen económico matrimonial. Después del otorgamiento deberán atenderse los impuestos y, cuando corresponda, la inscripción y las comunicaciones relacionadas con el cambio de titular.
La donación de proindiviso no exige improvisar todo en una sola visita. Preparar previamente el coste y la documentación permite decidir si el regalo es viable. Si se busca obtener dinero, esta operación no cumple ese objetivo: conviene estudiar una venta. Si lo que se pretende es ordenar el patrimonio familiar, compara sus efectos actuales con los de otras alternativas antes de comprometer una cuota.
Elegir entre regalar, vender o mantener la participación
La donación de proindiviso resulta coherente cuando quieres beneficiar gratuitamente a otra persona y puedes asumir sus consecuencias. Una venta responde a otra necesidad: recibir un precio. Mantener la cuota conserva tus derechos, aunque también implica participar en la gestión y soportar obligaciones según el caso.
Si comparas una donación con una compra entre comuneros o una extinción de comunidad, utiliza operaciones que encajen realmente en cada figura. No basta con cambiar el nombre del documento para obtener la fiscalidad de otra estructura. Pide una comparación que incluya costes de ambas partes, derechos transmitidos y responsabilidades que continuarían.
Gestión de Activos Peninsulares, S.L., CIF B84314681, constituida en 2005, es una empresa compradora con fondos propios. No es un despacho de abogados. Si buscas liquidez, puede estudiar la adquisición de tu participación. Una propuesta orientativa en veinticuatro horas requiere información suficiente; la firma estimada en setenta y dos horas depende de acuerdo, documentación y notaría. Consulta tu caso en el 609059681, el 609124149 o el 913159204.
Si quieres beneficiar a un hijo y conservar el uso
Antes de transmitir, concreta si necesitas seguir viviendo en el inmueble, percibir sus rentas o mantener capacidad para decidir sobre determinadas actuaciones. Reservar un usufructo puede responder a parte de esos objetivos, pero exige entender qué facultades conserva cada persona. La nuda propiedad puede transmitirse y quedar expuesta a circunstancias patrimoniales del beneficiario dentro de su régimen jurídico.
Pregunta cómo se distribuirán reparaciones, tributos, seguros y gastos extraordinarios. También qué pasaría si necesitas vender posteriormente todo el inmueble. Una decisión prevista para simplificar el patrimonio puede requerir después el acuerdo de varias personas. La escritura debe reflejar la solución elegida y no limitarse a una explicación verbal que cada familiar recuerda de manera diferente.
Una donación a favor de un hijo tampoco debe planificarse ignorando a los demás legitimarios. Examina el patrimonio y las liberalidades anteriores, aunque hoy exista buena relación. El objetivo es conocer los límites y reducir futuras dudas sobre el alcance del regalo. Las conversaciones familiares ayudan, pero no sustituyen los requisitos civiles y tributarios.
Si hay un precio o una deuda asumida
Explica a la notaría cualquier pago vinculado, compensación o compromiso de satisfacer obligaciones del transmitente. La operación puede requerir un análisis distinto del de un regalo puro. Ocultar prestaciones para presentar el negocio como gratuito puede crear problemas de calificación y liquidación.
Si el receptor va a atender un préstamo, pide al banco que concrete qué cambios admite. Debe distinguirse pagar cuotas por cuenta de otra persona de asumir jurídicamente la posición de deudor y liberar al anterior. Guarda las respuestas y coordina el contrato con lo que efectivamente autorice el acreedor.
Antes de firmar, solicita una hoja con los costes previstos para cada parte y las fechas de presentación. Incluye documentos, liquidaciones e inscripción. Si una ventaja fiscal depende de un requisito, identifícalo expresamente y confirma quién lo acreditará. Esta preparación permite decidir con el conjunto de consecuencias delante, sin asumir que el carácter familiar elimina formalidades o impuestos.
Qué preguntar antes de decidir
Explica cuál es tu objetivo económico y familiar. Pregunta por impuestos del transmitente y del receptor, posibles derechos preferentes y efecto sobre el préstamo. Solicita también que se aclare qué puede suceder con legítimas, uso y gastos futuros. Una donación bien entendida empieza por conocer estas consecuencias, antes de elegir la fecha de firma.
Si tu objetivo cambia durante la preparación, vuelve a revisar la estructura elegida. Recibir dinero, conservar el uso y beneficiar gratuitamente a otra persona son finalidades distintas. Una explicación previa permite escoger el documento adecuado y conocer qué decisiones requieren después el acuerdo de otros titulares o nuevas actuaciones fiscales y notariales que también conviene prever antes.
Conserva una copia de la escritura y de las liquidaciones presentadas. Tener estos justificantes ordenados facilita acreditar la operación y revisar cualquier incidencia posterior.